Domain cash-systeme.de kaufen?
Wir ziehen mit dem Projekt
cash-systeme.de um.
Sind Sie am Kauf der Domain
cash-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cash-systeme.de kaufen?
Wie kann man aus drei einpoligen Leitungsschutzschaltern einen dreipoligen Leitungsschutzschalter machen?
Um aus drei einpoligen Leitungsschutzschaltern einen dreipoligen Leitungsschutzschalter zu machen, kann man sie entweder mechanisch miteinander verbinden oder einen speziellen Adapter verwenden. Dabei müssen die Schalter so miteinander verbunden werden, dass sie gleichzeitig auslösen, wenn ein Fehlerstrom oder Überlastung erkannt wird. Es ist wichtig, dass dies von einem Fachmann durchgeführt wird, um die Sicherheit und Funktionalität des Schutzschalters zu gewährleisten. **
Was sind die Hauptfunktionen und Anwendungen von Leitungsschutzschaltern in elektrischen Schaltkreisen?
Leitungsschutzschalter schützen elektrische Leitungen vor Überlastung und Kurzschlüssen, indem sie den Stromkreis unterbrechen. Sie dienen auch als Sicherheitsvorkehrung, um Brände und Schäden an elektrischen Geräten zu verhindern. Leitungsschutzschalter werden in Wohn-, Gewerbe- und Industriegebäuden eingesetzt, um die elektrische Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Leitungsschutzschaltern
Top-Angebote
Produkte zum Begriff Leitungsschutzschaltern:
-
Schneider Geldscheinprüfer Maxx 249 Money Checker, Geldscheinprüfstift, für BanknotenMit Keilspitze Strichstärke 1 - 3 mm Gelbfärbung bei echtem, Braunfärbung bei gefälschtem Geldschein Färbung verblasst nach kurzer Zeit wieder Merkmale: Ausführung: mobil, Stift Währung: Euro und andere Währungen weitere Produktinformationen: Prüftechnologie: Stift zur chemischen Analyse der Papiereigenschaften Prüfsignal: optisch4,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
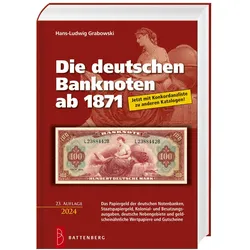
Die deutschen Banknoten ab 1871, Ratgeber von Hans-Ludwig Grabowski"Die deutschen Banknoten ab 1871" ist ein umfassendes Standardwerk, das die Entwicklung der deutschen Geldscheine von der Reichsgründung 1871 bis zur Einführung des Euro dokumentiert. Der Ratgeber ist systematisch in verschiedene historische Epochen gegliedert, darunter das Kaiserreich, die Weimarer Republik, das Dritte Reich, die alliierte Besatzung, die DDR und die Bundesrepublik Deutschland. Neben den Banknoten der deutschen Notenbanken werden auch Staatspapiergeld, Kolonial- und Besatzungsausgaben sowie geldscheinähnliche Wertpapiere und Gutscheine behandelt. Jedes Gebiet ist mit eigenen Nummernkreisen katalogisiert und aktuell bewertet, was eine präzise und informative Nutzung ermöglicht. Mit 864 Seiten bietet das Werk eine detaillierte Übersicht über die Vielfalt und Geschichte des deutschen Geldes und ist somit ein unverzichtbares Nachschlagewerk für Sammler und Interessierte.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Bestandschutz für den Austausch von Leitungsschutzschaltern durch Elektriker?
Der Bestandschutz für den Austausch von Leitungsschutzschaltern durch Elektriker bezieht sich auf die Einhaltung der geltenden Vorschriften und Normen zum Zeitpunkt der Installation. Solange die neuen Leitungsschutzschalter den aktuellen Sicherheitsstandards entsprechen und ordnungsgemäß installiert werden, besteht kein rechtlicher Grund, den Austausch zu verbieten oder zu beanstanden. Es ist jedoch ratsam, sich vorher bei den örtlichen Behörden oder einem Fachmann über eventuelle spezifische Anforderungen zu informieren. **
-
Wie beeinflussen elektronische Zahlungsmittel den modernen Zahlungsverkehr und die Finanztransaktionen?
Elektronische Zahlungsmittel ermöglichen schnelle und bequeme Transaktionen ohne Bargeld. Sie erleichtern den internationalen Handel und ermöglichen den Zugang zu Finanzdienstleistungen für Menschen ohne Bankkonto. Gleichzeitig bergen sie jedoch auch Risiken wie Cyberkriminalität und Datenschutzverletzungen. **
-
Wie können Geldbewegungen effektiv überwacht werden, um potenzielle Finanztransaktionen und -betrug zu erkennen?
Geldbewegungen können effektiv überwacht werden, indem automatisierte Systeme eingesetzt werden, die verdächtige Transaktionen identifizieren. Regelmäßige Überprüfungen von Transaktionshistorien und -mustern können helfen, potenzielle Betrugsfälle aufzudecken. Die Zusammenarbeit mit Behörden und Finanzinstituten kann ebenfalls dazu beitragen, verdächtige Aktivitäten zu erkennen und zu verhindern. **
-
In welchen Ländern und Währungen sind Banknoten mit einem hohen Nennwert im Umlauf, und welche Auswirkungen haben sie auf die Wirtschaft und den täglichen Zahlungsverkehr?
Banknoten mit hohem Nennwert sind beispielsweise in Ländern wie der Schweiz (1.000 CHF), Singapur (1.000 SGD) und den USA (100 USD) im Umlauf. Diese Banknoten können dazu führen, dass große Geldbeträge leichter transportiert und aufbewahrt werden können, was für den internationalen Handel und den Finanzsektor von Vorteil ist. Gleichzeitig können sie jedoch auch die Gefahr von Geldwäsche und illegalen Transaktionen erhöhen. Im täglichen Zahlungsverkehr werden sie eher selten genutzt, da kleinere Banknoten und elektronische Zahlungsmethoden wie Kreditkarten und mobile Zahlungen üblicher sind. **

Welche Vorteile bietet ein alternatives Zahlungssystem gegenüber herkömmlichen Methoden wie Bargeld oder Kreditkarten?
Ein alternatives Zahlungssystem bietet in der Regel mehr Sicherheit, da persönliche Daten nicht direkt übermittelt werden. Zudem ermöglicht es eine schnellere und bequemere Abwicklung von Transaktionen, da keine physische Präsenz oder Unterschrift erforderlich ist. Darüber hinaus können alternative Zahlungssysteme oft auch günstigere Gebühren für Händler und Verbraucher bieten. **
Wie beeinflusst die Abkehr von Bargeld den Zahlungsverkehr in unserer Gesellschaft?
Die Abkehr von Bargeld führt zu einer verstärkten Nutzung von digitalen Zahlungsmitteln wie Kreditkarten und mobilen Zahlungsdiensten. Dies kann zu einer schnelleren Abwicklung von Transaktionen führen. Gleichzeitig birgt die zunehmende Digitalisierung des Zahlungsverkehrs auch Risiken wie Datenschutz und Cyberkriminalität. **
Top-Angebote
Produkte zum Begriff Leitungsschutzschaltern:
-
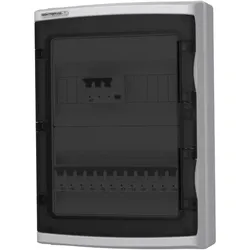
Modulverteiler HI-S/FI IP65 mit Fehlerstrom- und Leitungsschutzschaltern Elektroverteiler 12xB16 40A Doktorvolt DV-9122-HIDer zweireihige Doktorvolt® Aufputz-Modulverteiler DV-9122-HI ist mit 12 Leitungsschutzschaltern B16 1P 10 kA sowie einem Fehlerstrom-Schutzschalter 40 A 30 mA 4P Typ A ausgestattet95,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Geldscheinprüfer Maxx 249 Money Checker, Geldscheinprüfstift, für BanknotenMit Keilspitze Strichstärke 1 - 3 mm Gelbfärbung bei echtem, Braunfärbung bei gefälschtem Geldschein Färbung verblasst nach kurzer Zeit wieder Merkmale: Ausführung: mobil, Stift Währung: Euro und andere Währungen weitere Produktinformationen: Prüftechnologie: Stift zur chemischen Analyse der Papiereigenschaften Prüfsignal: optisch4,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie kann man aus drei einpoligen Leitungsschutzschaltern einen dreipoligen Leitungsschutzschalter machen?
Um aus drei einpoligen Leitungsschutzschaltern einen dreipoligen Leitungsschutzschalter zu machen, kann man sie entweder mechanisch miteinander verbinden oder einen speziellen Adapter verwenden. Dabei müssen die Schalter so miteinander verbunden werden, dass sie gleichzeitig auslösen, wenn ein Fehlerstrom oder Überlastung erkannt wird. Es ist wichtig, dass dies von einem Fachmann durchgeführt wird, um die Sicherheit und Funktionalität des Schutzschalters zu gewährleisten. **
-
Was sind die Hauptfunktionen und Anwendungen von Leitungsschutzschaltern in elektrischen Schaltkreisen?
Leitungsschutzschalter schützen elektrische Leitungen vor Überlastung und Kurzschlüssen, indem sie den Stromkreis unterbrechen. Sie dienen auch als Sicherheitsvorkehrung, um Brände und Schäden an elektrischen Geräten zu verhindern. Leitungsschutzschalter werden in Wohn-, Gewerbe- und Industriegebäuden eingesetzt, um die elektrische Sicherheit zu gewährleisten. **
-
Wie lautet der Bestandschutz für den Austausch von Leitungsschutzschaltern durch Elektriker?
Der Bestandschutz für den Austausch von Leitungsschutzschaltern durch Elektriker bezieht sich auf die Einhaltung der geltenden Vorschriften und Normen zum Zeitpunkt der Installation. Solange die neuen Leitungsschutzschalter den aktuellen Sicherheitsstandards entsprechen und ordnungsgemäß installiert werden, besteht kein rechtlicher Grund, den Austausch zu verbieten oder zu beanstanden. Es ist jedoch ratsam, sich vorher bei den örtlichen Behörden oder einem Fachmann über eventuelle spezifische Anforderungen zu informieren. **
-
Wie beeinflussen elektronische Zahlungsmittel den modernen Zahlungsverkehr und die Finanztransaktionen?
Elektronische Zahlungsmittel ermöglichen schnelle und bequeme Transaktionen ohne Bargeld. Sie erleichtern den internationalen Handel und ermöglichen den Zugang zu Finanzdienstleistungen für Menschen ohne Bankkonto. Gleichzeitig bergen sie jedoch auch Risiken wie Cyberkriminalität und Datenschutzverletzungen. **
Ähnliche Suchbegriffe für Leitungsschutzschaltern
-
Die deutschen Banknoten ab 1871, Ratgeber von Hans-Ludwig Grabowski"Die deutschen Banknoten ab 1871" ist ein umfassendes Standardwerk, das die Entwicklung der deutschen Geldscheine von der Reichsgründung 1871 bis zur Einführung des Euro dokumentiert. Der Ratgeber ist systematisch in verschiedene historische Epochen gegliedert, darunter das Kaiserreich, die Weimarer Republik, das Dritte Reich, die alliierte Besatzung, die DDR und die Bundesrepublik Deutschland. Neben den Banknoten der deutschen Notenbanken werden auch Staatspapiergeld, Kolonial- und Besatzungsausgaben sowie geldscheinähnliche Wertpapiere und Gutscheine behandelt. Jedes Gebiet ist mit eigenen Nummernkreisen katalogisiert und aktuell bewertet, was eine präzise und informative Nutzung ermöglicht. Mit 864 Seiten bietet das Werk eine detaillierte Übersicht über die Vielfalt und Geschichte des deutschen Geldes und ist somit ein unverzichtbares Nachschlagewerk für Sammler und Interessierte.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FLIPO® RFID Wallet für Smartphones 4 Kartenfächer, Bargeld & MünzfachSmartphone-Wallet mit RFID-Schutz Immer sicher – wo du auch bist: mit dem FLIPO® RFID-Wallet fürs Handy! Einfach auf die Schutzhülle des Smartphones kleben, fertig ist dein neues Sicherheits-Accessoire für unterwegs Auf einen Blick RFID-Wallet für Smartphones passend für alle gängigen Smartphone-Modelle Platz für bis zu 4 Karten, z. B. EC- oder Kreditkarte, Personalausweis, Führerschein, Versicherungsausweis, Mitgliedsausweise u.v.m. 2 Kartenfächer mit praktischem Sichtfenster weiteres großes Fach für Bargeld auf der Außenseite ein Fach mit Reißverschluss z. B. für Münzgeld, Einkaufschip, Tabletten usw. die Geldbörse lässt sich dank 2 Magnet-Druckknöpfen bequem öffnen und schließen alternativ kann das Wallet als Handyhalterung genutzt werden, z. B. beim Anschauen von Videos, Filmen etc. Gut zu wissen Das Wallet ist kein vollwertiger Ersatz für eine klassische Geldbörse Das Münzfach eignet sich eher für flache Gegenstände oder 2–3 Münzen Das Wallet sollte nicht direkt auf das Smartphone, sondern auf eine Schutzhülle geklebt werden Maße ca. 12,5 x 6,5 x 0,9 cm Material PU-Leder (synthetisches Material)19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Geldbewegungen effektiv überwacht werden, um potenzielle Finanztransaktionen und -betrug zu erkennen?
Geldbewegungen können effektiv überwacht werden, indem automatisierte Systeme eingesetzt werden, die verdächtige Transaktionen identifizieren. Regelmäßige Überprüfungen von Transaktionshistorien und -mustern können helfen, potenzielle Betrugsfälle aufzudecken. Die Zusammenarbeit mit Behörden und Finanzinstituten kann ebenfalls dazu beitragen, verdächtige Aktivitäten zu erkennen und zu verhindern. **
-
In welchen Ländern und Währungen sind Banknoten mit einem hohen Nennwert im Umlauf, und welche Auswirkungen haben sie auf die Wirtschaft und den täglichen Zahlungsverkehr?
Banknoten mit hohem Nennwert sind beispielsweise in Ländern wie der Schweiz (1.000 CHF), Singapur (1.000 SGD) und den USA (100 USD) im Umlauf. Diese Banknoten können dazu führen, dass große Geldbeträge leichter transportiert und aufbewahrt werden können, was für den internationalen Handel und den Finanzsektor von Vorteil ist. Gleichzeitig können sie jedoch auch die Gefahr von Geldwäsche und illegalen Transaktionen erhöhen. Im täglichen Zahlungsverkehr werden sie eher selten genutzt, da kleinere Banknoten und elektronische Zahlungsmethoden wie Kreditkarten und mobile Zahlungen üblicher sind. **
-
Welche Vorteile bietet ein alternatives Zahlungssystem gegenüber herkömmlichen Methoden wie Bargeld oder Kreditkarten?
Ein alternatives Zahlungssystem bietet in der Regel mehr Sicherheit, da persönliche Daten nicht direkt übermittelt werden. Zudem ermöglicht es eine schnellere und bequemere Abwicklung von Transaktionen, da keine physische Präsenz oder Unterschrift erforderlich ist. Darüber hinaus können alternative Zahlungssysteme oft auch günstigere Gebühren für Händler und Verbraucher bieten. **
-
Wie beeinflusst die Abkehr von Bargeld den Zahlungsverkehr in unserer Gesellschaft?
Die Abkehr von Bargeld führt zu einer verstärkten Nutzung von digitalen Zahlungsmitteln wie Kreditkarten und mobilen Zahlungsdiensten. Dies kann zu einer schnelleren Abwicklung von Transaktionen führen. Gleichzeitig birgt die zunehmende Digitalisierung des Zahlungsverkehrs auch Risiken wie Datenschutz und Cyberkriminalität. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.